
Consultar Badexcug gratis: cómo saber si estás en Experian y cómo salir (2026)
Consultar Badexcug gratis por los canales oficiales de Experian: portal, Apartado 1188 y modelo de carta. Qué te devuelven, en qué plazo y cómo salir.
Puedes consultar ASNEF gratis en el portal oficial de Equifax para consumidores (www2.equifax.es/consumidores) o por correo postal al Apartado de Correos 10.546, 28080 Madrid. En los dos casos ejerces tu derecho de acceso, te identificas con tu DNI, NIE o pasaporte y recibes un informe con cada deuda anotada, su importe y la entidad que la comunicó.
Para saber si estás en ASNEF, crea una cuenta en www2.equifax.es/consumidores, valida tu perfil subiendo un PDF con las dos caras de tu DNI o NIE y haz una «Petición de acceso» al «Fichero ASNEF». Es gratis (art. 12.5 RGPD). Por correo, escribe al Apartado 10.546, 28080 Madrid: deben responderte en un mes como máximo.
Nadie puede cobrarte por este informe: asnef.com advierte que ni ASNEF ni Equifax cobran por atender estos derechos, «aunque sea a través de representantes». Y ASNEF y Badexcug (Experian) son ficheros distintos: estar limpio en uno no dice nada del otro.
Mándanos el informe o cuéntanos qué te han denegado. Revisamos gratis si la anotación cumple la ley y, si no la cumple, pedimos la baja al acreedor y al fichero. La baja no borra la deuda: quita la anotación.
Revisión gratuita · Sin pago inicial · 180 € + IVA por anotación, solo si sale la baja
El fichero es de la asociación ASNEF, pero lo gestiona ASNEF-Equifax, Servicios de Información sobre Solvencia y Crédito, S.L., y lo trata Equifax Ibérica, S.L. Por eso el acceso se pide a Equifax. La AEPD no tiene esa información y remite a los ficheros. Canales que publica asnef.com, comprobados el 23 de septiembre de 2026:
Canal | Para qué sirve | Qué te dan | Plazo |
|---|---|---|---|
Portal www2.equifax.es/consumidores | Pedir el acceso y el resto de derechos (rectificación, supresión, oposición, limitación) | El informe en PDF dentro del portal | asnef.com habla de «respuesta inmediata» una vez validado tu perfil |
Correo postal: Apartado de Correos 10.546, 28080 Madrid | Lo mismo, por escrito y con tu firma | Respuesta escrita a la dirección que indiques | Un mes, prorrogable dos más (art. 12.3 RGPD) |
Teléfono 917 814 400 | Dudas generales | La web advierte que, para garantizar la confidencialidad, solo facilita «información de carácter general» | No te dirá si figuras |
asnef@asnef.com | Contacto de la asociación ASNEF (Velázquez 64-66, Madrid) | No es el canal de ejercicio de derechos | |
sac@equifax.es | Solo para enviar el formulario oficial de «Cancelación Ágil» de Equifax cuando ya has pagado la deuda entera | No sirve para pedir tu informe |
Lo que no funciona: números de tarificación especial (asnef.com dice que no los usa), webs que cobran por «consultar ASNEF por ti» y correos distintos de los de la tabla. Si tienes un problema con el portal, la guía oficial remite a su botón «Soporte», en la esquina superior derecha una vez dentro.
El acceso es personal: solo puedes ver tus datos. Si quieres ayudar a un familiar, el portal tiene un tipo de cuenta de representante, con un máximo de tres representados al año, en la que tendrás que acreditar esa representación.
Son tres fases: crear la cuenta y validar tu identidad, pedir el acceso y descargar el informe.
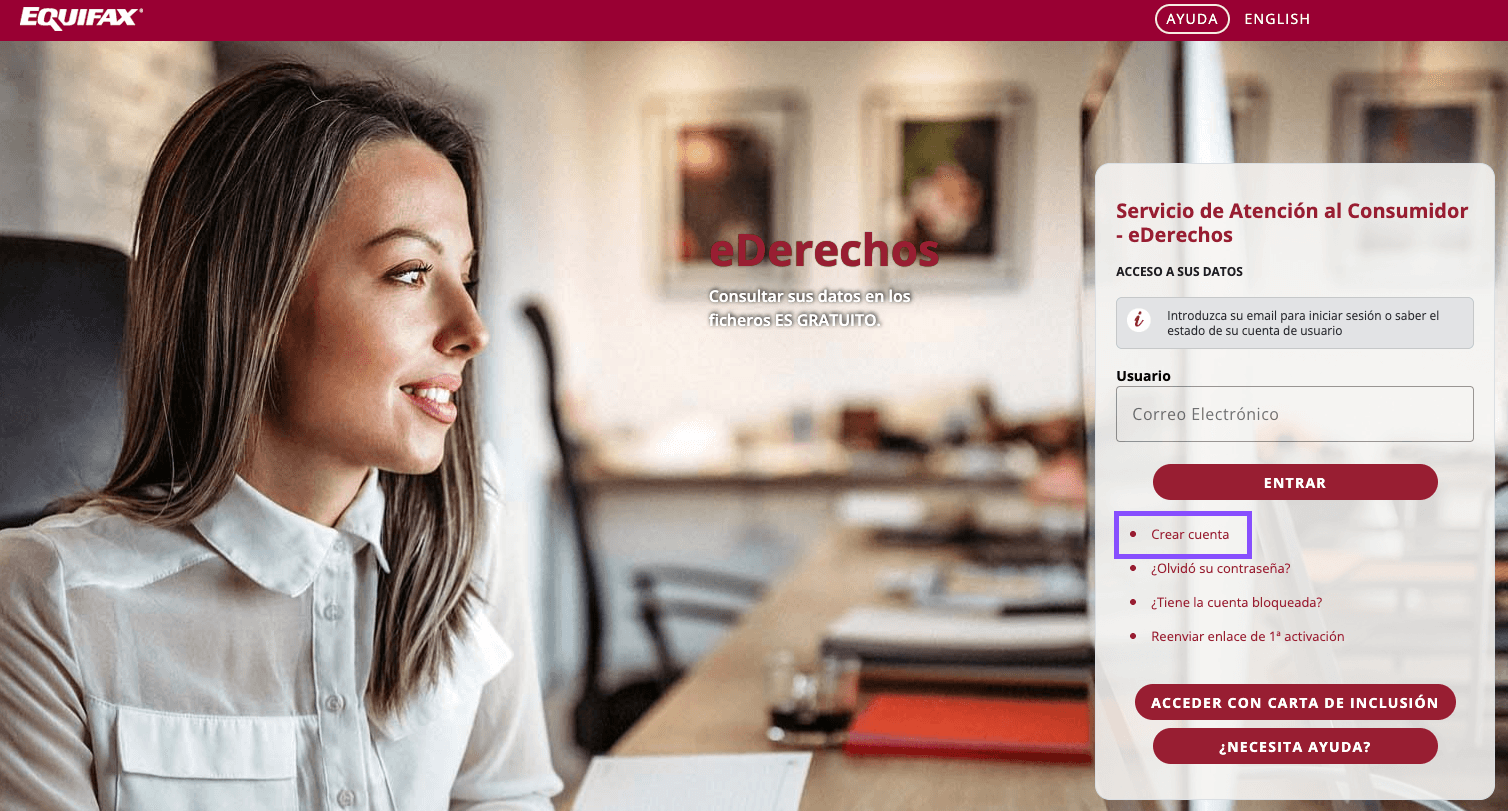
1. Entra en www2.equifax.es/consumidores y pulsa «Crear cuenta». Si ya te registraste, esta misma pantalla es el acceso de Equifax consumidores (login con tu email y tu contraseña).
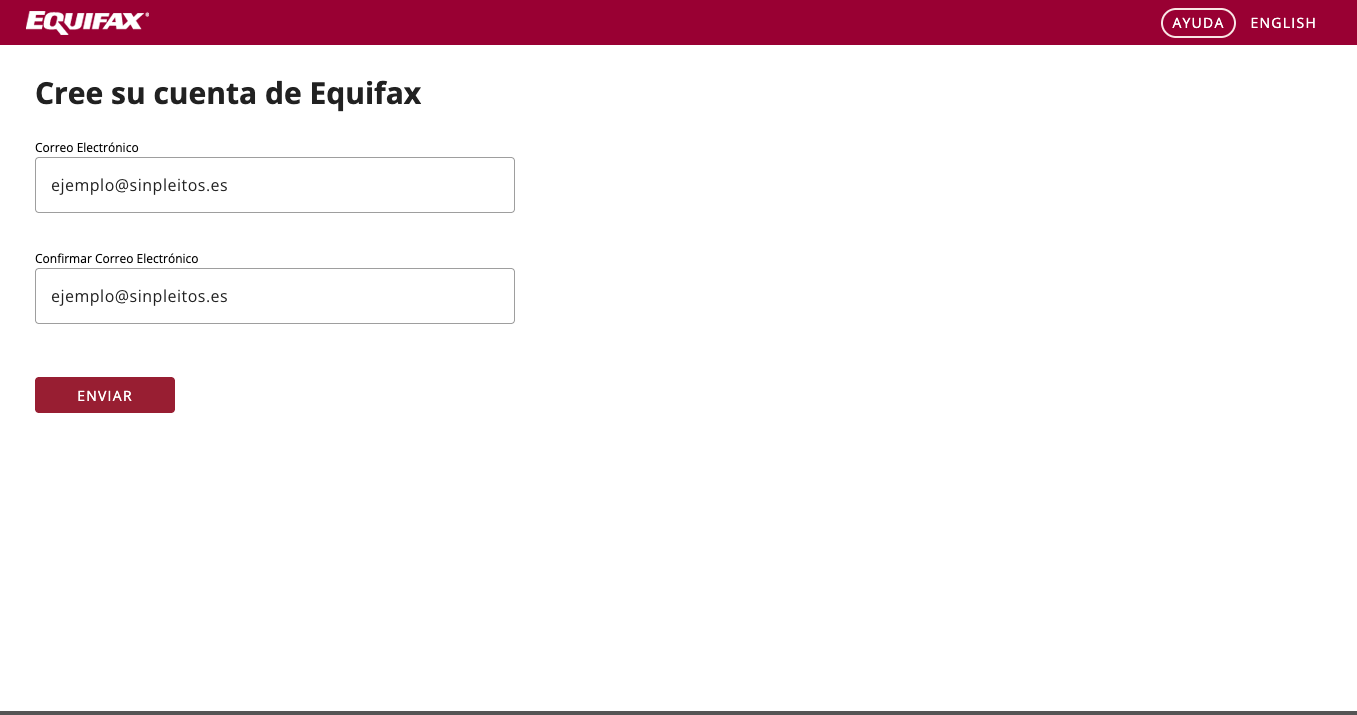
2. Escribe tu correo dos veces y elige la cuenta «persona física». Define tu contraseña siguiendo el correo que te envía el portal.
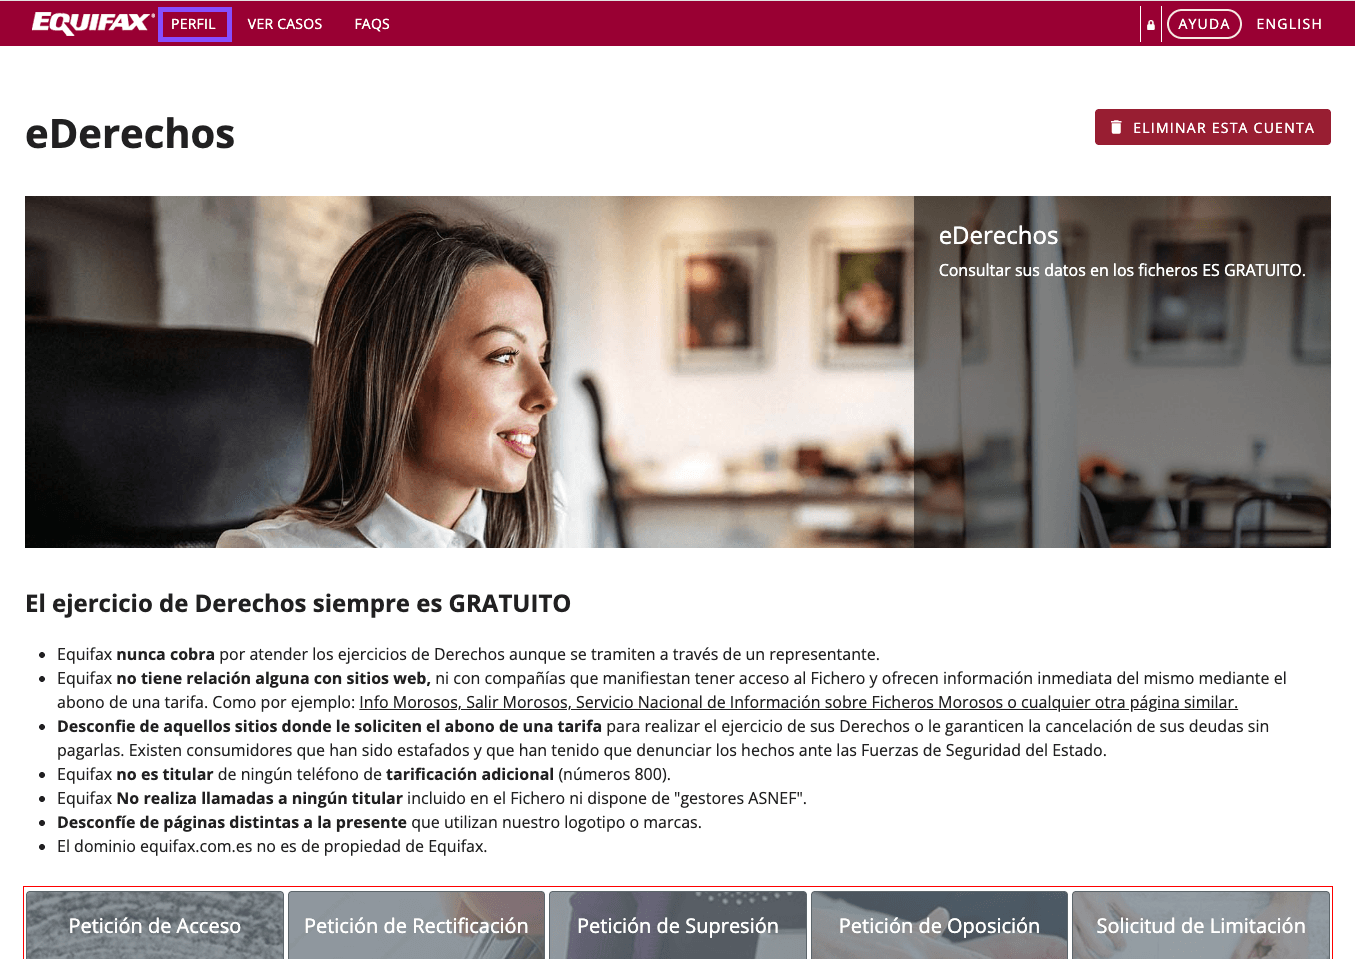
3. Entra en «Mi perfil» y abre «Datos personales». Rellénalos tal y como figuran en tu documento.
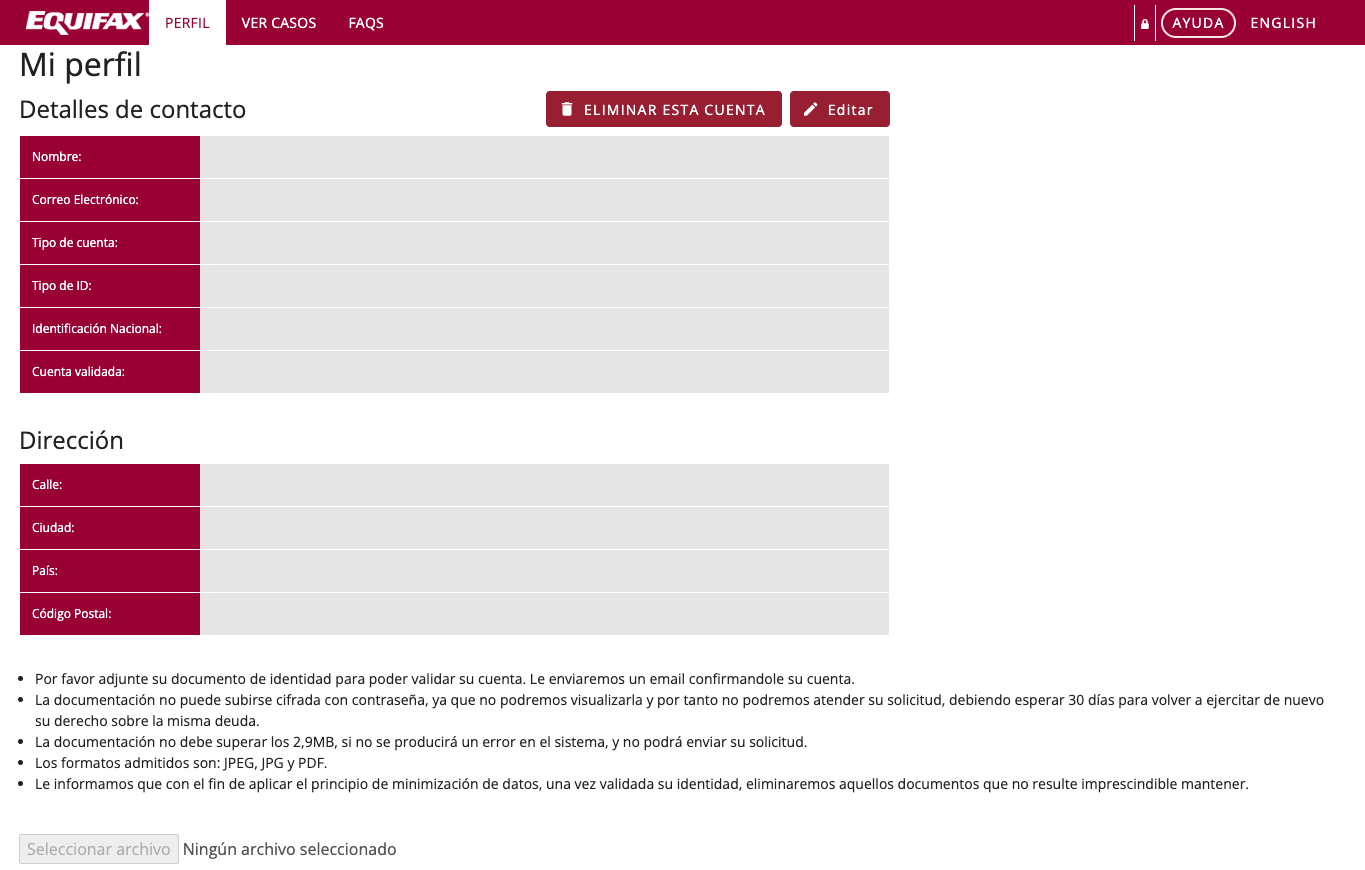
4. Sube el PDF con las dos caras de tu DNI o NIE. Según la guía oficial, el documento lo revisa un agente de Equifax antes de validar el perfil.
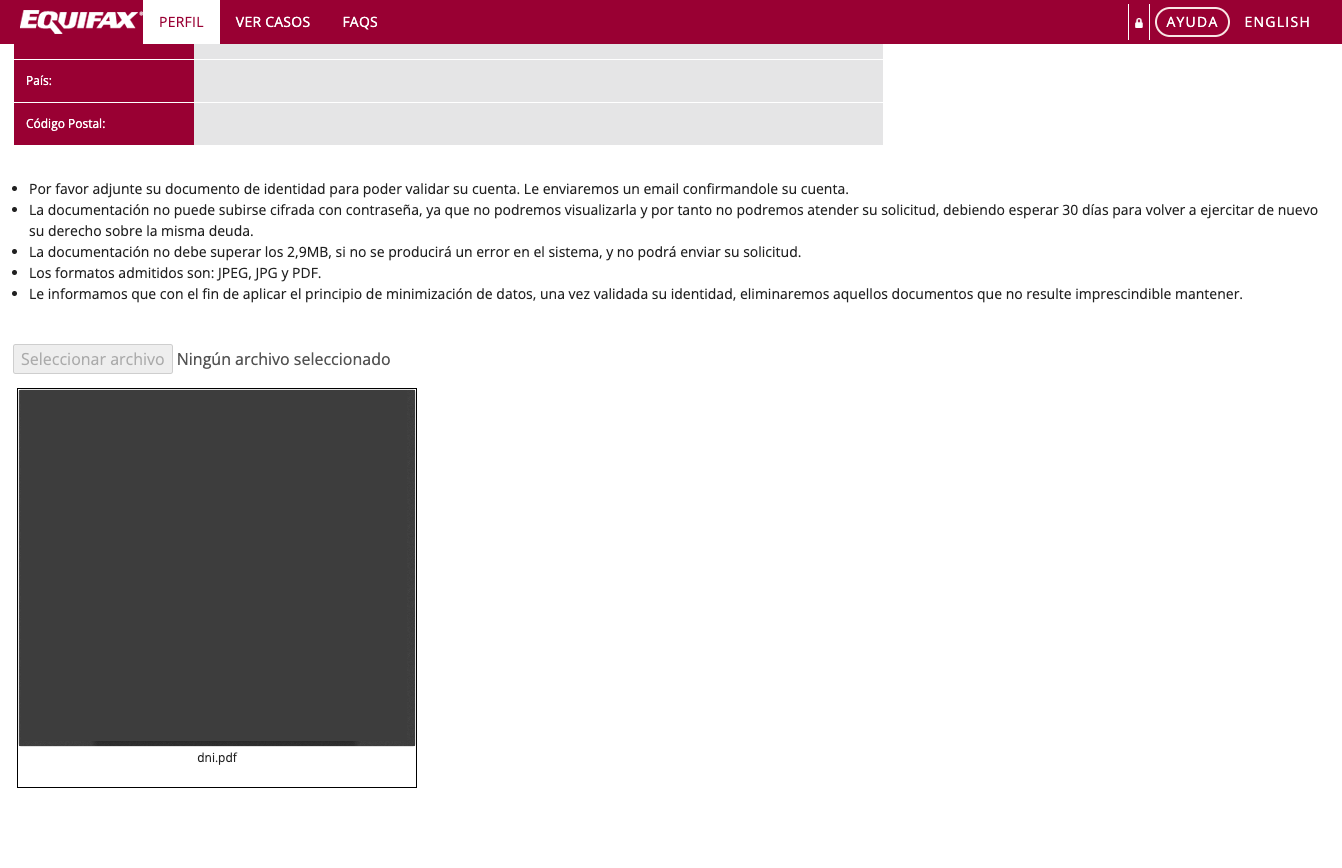
Sin el perfil validado, la petición de acceso no avanza. Equifax no publica un plazo para esa validación, que hace una persona: revisa tu correo antes de pasar a la fase 2.
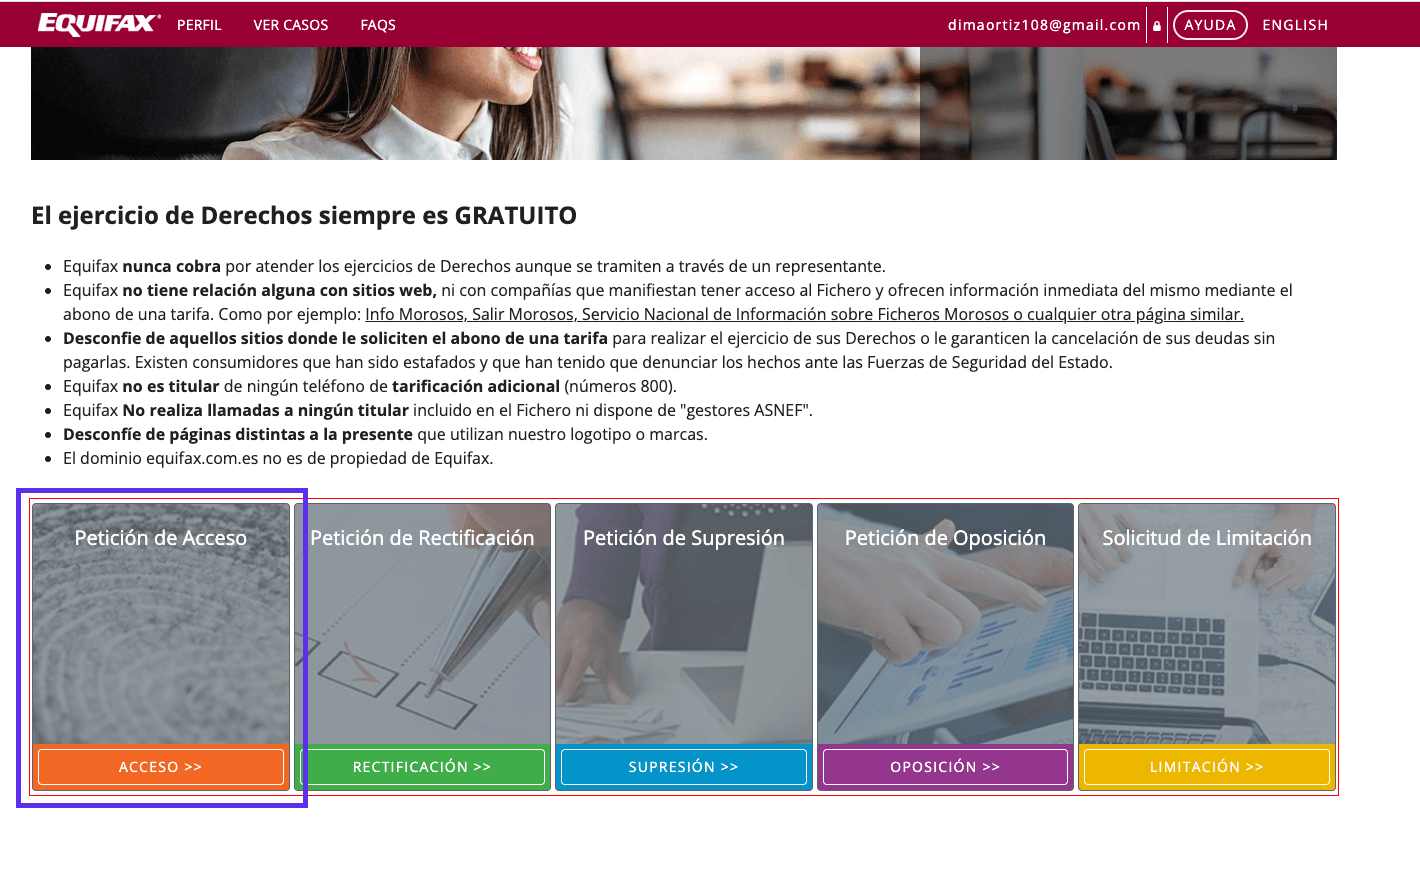
1. Pulsa «Petición de acceso».
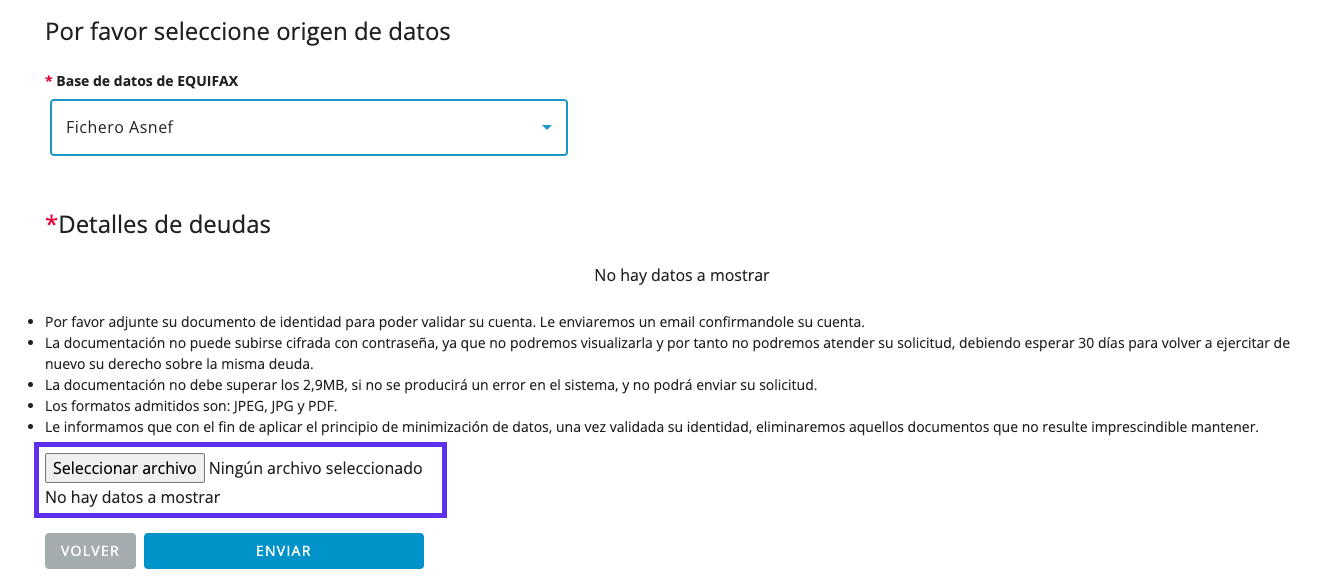
2. Se abre la página de solicitud, donde eliges el fichero.
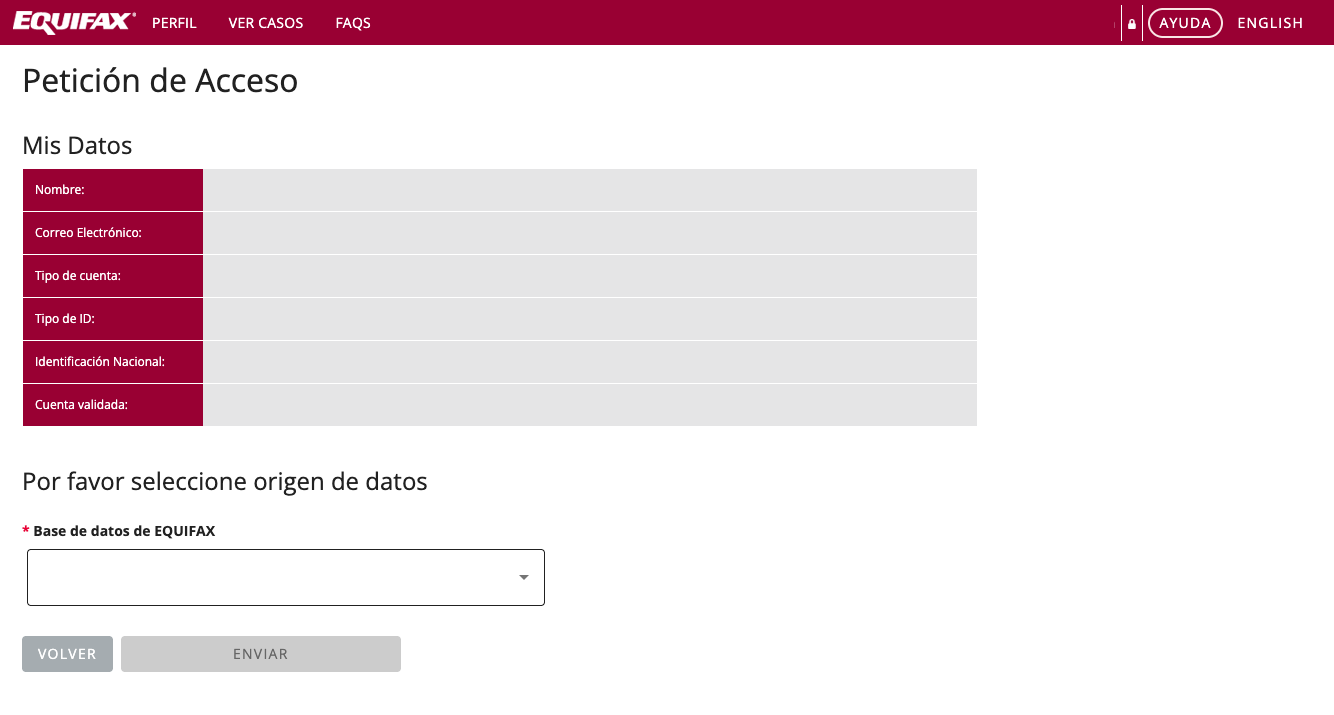
3. En el desplegable, elige «Fichero ASNEF». «Fichero ASNEF Empresas» es el de personas jurídicas; el fichero judicial también es solo para empresas.
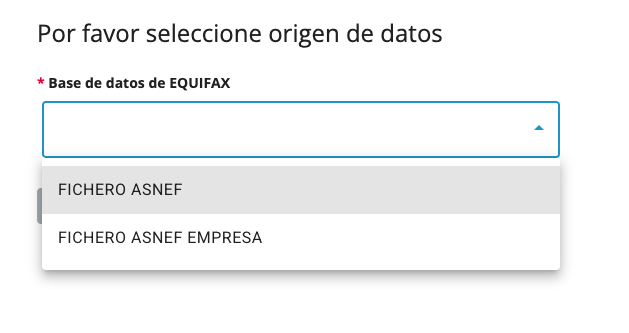
4. Adjunta de nuevo el PDF de tu documento y pulsa «Enviar».
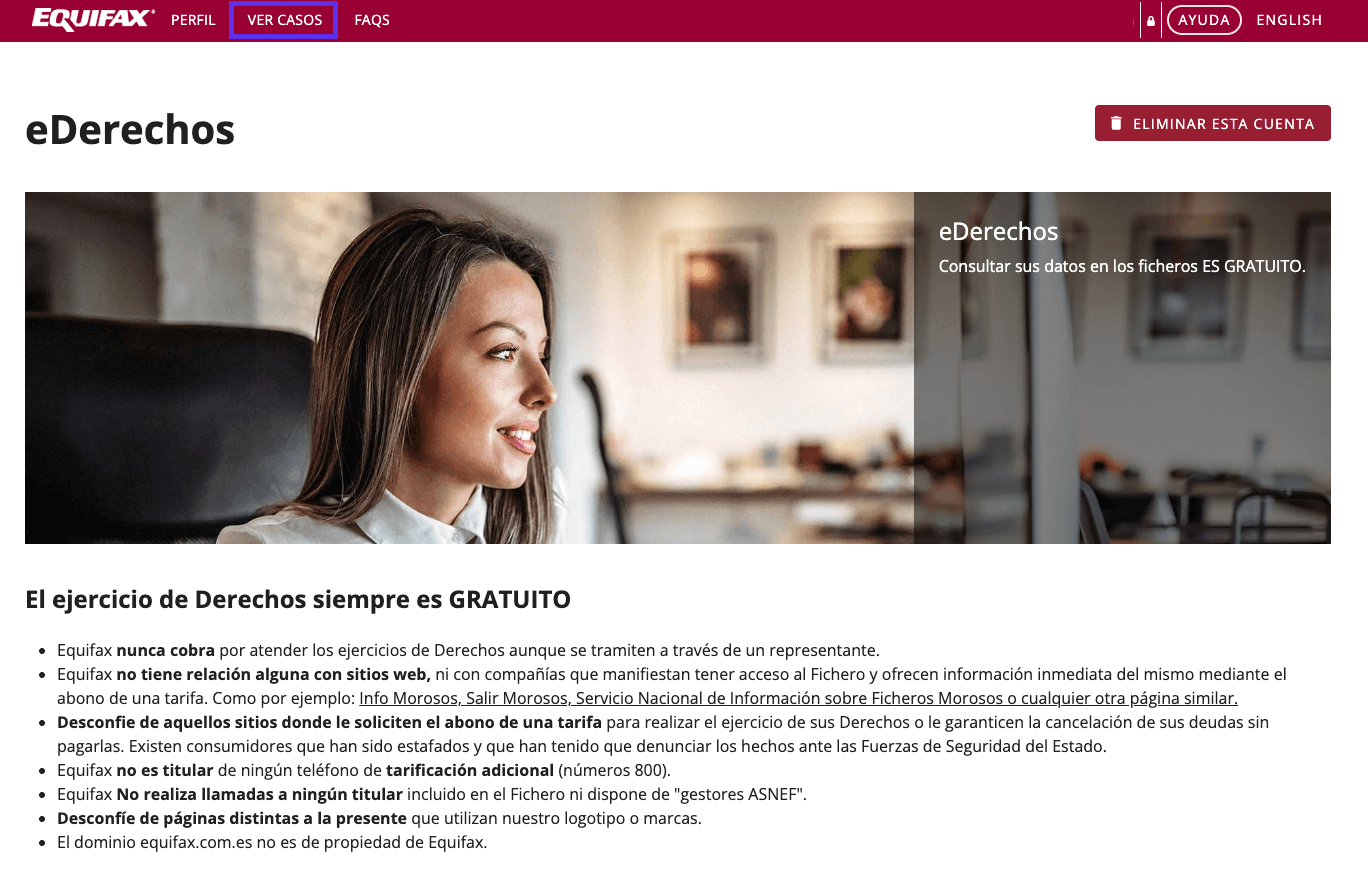
1. Pulsa «Ver casos», arriba en el portal. El portal también te avisa por correo cuando el caso cambia de estado.
2. Espera a que tu solicitud pase de «en progreso» a «resuelto».
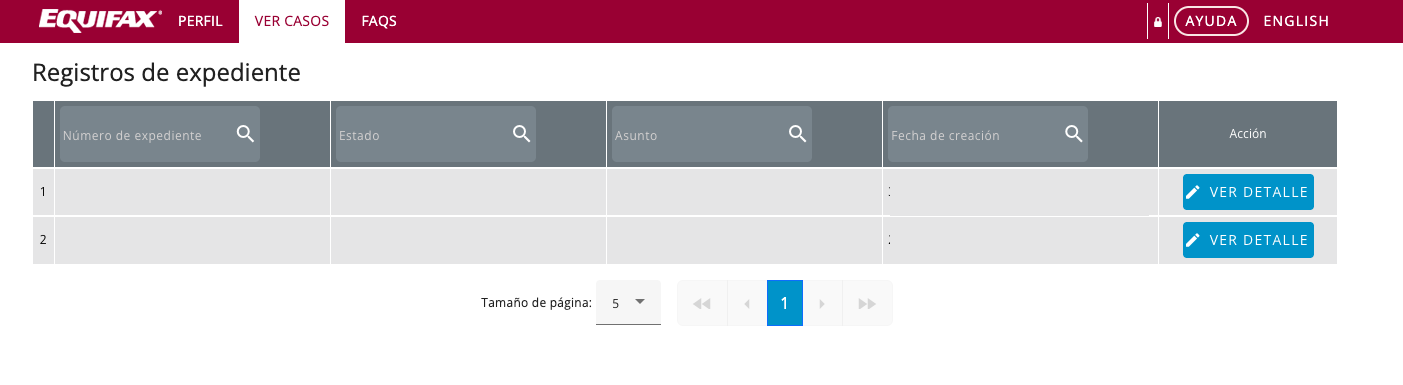
3. Abre el caso resuelto y baja hasta «Documentos subidos». Verás tu documento y el informe en PDF. Descarga el informe y guárdalo: es la prueba que usarás en cualquier reclamación.
Qué revisar | Qué hacer |
|---|---|
Una sola cara | Sube anverso y reverso en un único PDF |
Imagen borrosa o recortada | Escanea de nuevo, sin reflejos y con todos los datos visibles |
Datos que no coinciden | Nombre, apellidos y fecha de nacimiento idénticos a los del documento |
Documento caducado o a punto de caducar | Actualízalo: con menos de 30 días de vigencia, la guía pide renovarlo |
Sigue sin moverse | Escribe desde el botón «Soporte» del portal o usa la vía postal |
Es una de las dudas más buscadas y casi siempre se contesta mal. La guía oficial del portal no prevé identificarte con certificado digital, Cl@ve ni DNI electrónico. Te identificas subiendo una copia de tu documento. El único «certificado» que menciona asnef.com es el de registro de ciudadano de la Unión, que es otra cosa.
Tampoco basta con escribir tu número de DNI en una web: si una página te ofrece ver tu ASNEF solo con el número, no es un canal oficial. Además de ti, solo puede consultarlo quien tiene contigo un contrato con pagos o a quien pides financiación, pago aplazado o facturación periódica (art. 20.1.e LOPDGDD).
Si no consigues validar el perfil o prefieres el papel, escribe al Apartado de Correos 10.546, 28080 Madrid con nombre, DNI o NIE, dirección para la respuesta, derecho que ejerces, fecha y firma (es lo que pide asnef.com). Envíala certificada: el mes cuenta desde que la reciben.
A la atención de ASNEF-Equifax, Servicios de Información sobre Solvencia y Crédito, S.L. / Equifax Ibérica, S.L. Apartado de Correos 10.546, 28080 Madrid
Yo, [nombre y apellidos], con DNI/NIE [número], y domicilio a efectos de notificaciones en [dirección postal completa] (correo electrónico: [email]), ejerzo el derecho de acceso previsto en el artículo 15 del Reglamento (UE) 2016/679 (RGPD) respecto del fichero ASNEF.
Solicito que me informen, respecto de cualquier dato mío incluido en el fichero:
Si se tratan datos personales míos y, en su caso, una copia de esos datos (art. 15.3 RGPD).
Cada deuda anotada: entidad que la comunicó, importe, fecha de vencimiento y fecha de alta.
El origen de los datos (art. 15.1.g RGPD).
Las entidades a las que se han comunicado o que han consultado mis datos, con la fecha de cada consulta (art. 15.1.c RGPD).
El plazo previsto de conservación de cada anotación (art. 15.1.d RGPD).
Pido que la respuesta se envíe a la dirección indicada en el plazo de un mes desde la recepción de esta solicitud (art. 12.3 RGPD), y recuerdo que el ejercicio de este derecho es gratuito (art. 12.5 RGPD).
Adjunto copia de mi [DNI/NIE/pasaporte], por las dos caras.
En [ciudad], a [fecha].
Firma: [firma]
Si ya sabes que estás y quieres que te borren, la carta es otra (supresión o rectificación): tienes el modelo de carta para cancelar tus datos en ASNEF y Experian.
Los «10 días» que repiten muchas webs vienen del reglamento de la antigua ley de protección de datos (Real Decreto 1720/2007): hoy el plazo de respuesta es el del RGPD.
Si no figuras, el informe lo dice. Si figuras, verás una o varias anotaciones. Revisa cada una:
Dato del informe | Qué significa | Qué comprobar |
|---|---|---|
Entidad informante | Quién comunicó la deuda | Suele aparecer la razón social, no la marca. Si es un fondo o una recobradora, puede que te hayan vendido la deuda |
Importe | Lo que esa entidad dice que debes | Si cuadra con tus pagos y con lo que te reclaman |
Fechas | Cuándo venció la deuda y cuándo se dio de alta | Si han pasado más de 5 años desde el vencimiento |
El informe responde a «ASNEF y cuánto debo» solo en parte: el importe es el que comunicó el acreedor, no una cifra que alguien haya comprobado. El desglose (capital, intereses, recargos) pídeselo por escrito al acreedor. Si el nombre no te suena, mira quién me ha metido en ASNEF.
Si te denegaron un préstamo, una tarjeta o un contrato por esa consulta, quien consultó el fichero tiene que informarte del resultado (art. 20.1.f LOPDGDD). Pídeselo por escrito: es la forma más directa de saber qué fichero te ha perjudicado.
Cada fichero es una anotación distinta y hay que pedir la baja en los dos. Nos encargamos de ambos y solo cobramos por la baja que consigamos.
Revisión gratuita · 180 € + IVA por cada anotación cancelada (360 € + IVA si son dos)
No toda anotación es indebida. Si la deuda es tuya, está vencida, te la reclamaron avisándote del fichero y no la has discutido ante un juzgado, una administración o un procedimiento vinculante, la inclusión puede ser correcta. Aun así, el dato tiene que ser exacto y desaparecer cuando deje de haber impago.
Lo que ves en el informe | Qué significa | Qué hacer |
|---|---|---|
No figuras | Limpio en ASNEF | Comprueba también Experian-Badexcug |
Una deuda que ya pagaste | Debería haber salido: el art. 20.1.d solo permite mantenerla mientras persista el impago | |
Una deuda que no es tuya o un importe inflado | Dato inexacto | Pide supresión o rectificación; revisa si la inclusión es indebida |
Una deuda que ya reclamaste ante un juzgado o una administración, o que nunca te requirieron avisándote del fichero | Faltan requisitos del art. 20.1 LOPDGDD | Puede ser inclusión indebida: guarda tus pruebas y pide al acreedor las suyas |
Más de 5 años desde el vencimiento | Supera el máximo legal | Pide la supresión: el límite es de 5 años desde el vencimiento (art. 20.1.d LOPDGDD) |
Una deuda tuya, correcta y pendiente | Anotación probablemente lícita | Pagar o pactar por escrito, y exigir la baja cuando no haya impago |
Tienes el mapa completo de vías en cómo salir de ASNEF.
Nos pasas el PDF de Equifax y lo que tengas de la deuda. Comprobamos requisitos, pedimos la baja al acreedor y al fichero y, si no contestan, lo llevamos a la AEPD.
Sin pago inicial · 180 € + IVA por anotación cancelada · AEPD +120 € + IVA, solo si sale la baja
Cuando un acreedor comunica tu deuda, el fichero tiene que notificarte la inclusión en los 30 días siguientes a que el acreedor le comunique la deuda e informarte de tus derechos, y durante ese plazo tus datos permanecen bloqueados (art. 20.1.c LOPDGDD). Si la deuda está pagada, no es tuya o el importe está mal, es el momento de actuar: consulta el informe, reúne pruebas y escribe al acreedor y a Equifax.
No llames a ningún número que no figure en la web oficial para «resolverlo» ni pagues a quien te contacte sin identificar al acreedor y el origen de la deuda.
No hay un certificado oficial con ese nombre. Lo que puedes enseñar a un casero o a un concesionario es el informe de acceso que descargas del portal, con su fecha, junto con el de Experian si te piden estar limpio en todos los ficheros.
No lo repitas sin motivo: la LOPDGDD permite considerar repetitivo pedir el acceso más de una vez en seis meses sin causa legítima (art. 13.3). Comprobar la baja tras pagar es una causa razonable.
Con la deuda pagada y el justificante, o ante un error evidente, puedes resolverlo tú gratis con el portal y el modelo de carta. Encajamos cuando no contestan, se niegan, figuras en varios ficheros o la inclusión pudo dañar tu honor y dar lugar a una indemnización por inclusión indebida.
Nuestro servicio es sobre la anotación: conseguir la baja no extingue ni rebaja lo que debas. Si la deuda es abusiva (un microcrédito con intereses desorbitados, por ejemplo), se reclama aparte: guía para reclamar microcréditos. La visión de todos los ficheros está en la guía de ficheros de morosos.
No por teléfono. El 917 814 400 que publica asnef.com es el teléfono de la asociación ASNEF y, según su propia web, solo da información de carácter general para proteger la confidencialidad. Tus datos solo se entregan tras identificarte: por el portal de Equifax o por carta al Apartado 10.546 de Madrid. Desconfía de los números de tarificación especial: asnef.com dice que no los usa.
Si eres particular, no puedes estar en el RAI: su web dice que recoge impagos exclusivamente de personas jurídicas, desde 300 €. Lo que debes revisar como persona física es ASNEF, en el portal de Equifax, y Badexcug, en el portal de Experian. La CIRBE del Banco de España es otra cosa: recoge todos tus préstamos, pagues o no.
En www2.equifax.es/consumidores, con el correo y la contraseña con los que te registraste. Si no la recuerdas, usa la recuperación del propio portal. Dentro, «Ver casos» guarda tus informes anteriores; para la foto actual, haz una nueva «Petición de acceso». Revisa que tu documento siga en vigor: con menos de 30 días de validez, la guía pide actualizarlo.
El informe te dice qué entidad comunicó cada deuda, por qué importe y con qué fechas. El motivo concreto (qué factura, qué préstamo) pídeselo por escrito a esa entidad, junto con la prueba del requerimiento previo de pago. Si te denegaron un contrato por consultar el fichero, quien consultó debe informarte del resultado (art. 20.1.f LOPDGDD).
Sí. La guía del portal admite NIE y pasaporte, además del DNI. Si tienes certificado de registro de ciudadano de la Unión, asnef.com pide adjuntar también copia del pasaporte o del documento de identidad de tu país. El procedimiento y el plazo son los mismos, y también es gratuito.
Debería salir, porque el dato solo puede mantenerse mientras dure el impago; la AEPD, como criterio propio y no como plazo legal, da una semana al acreedor para comunicarlo. Envía el justificante al acreedor y a Equifax (si pagaste todo, con su formulario de «Cancelación Ágil» a sac@equifax.es) y repite la consulta después. Tu solicitud de supresión debe responderse en un mes, prorrogable dos.
Consultar Badexcug gratis por los canales oficiales de Experian: portal, Apartado 1188 y modelo de carta. Qué te devuelven, en qué plazo y cómo salir.
La CIRBE del Banco de España no es un fichero de morosos. Cómo pedir tu informe gratis en 15 minutos, cómo leerlo, cómo corregir un error y qué es el RAI.
Quién me ha metido en ASNEF: pide gratis tu informe a Equifax y Experian, identifica a la empresa (teleco, luz, banco o fondo) y mira si la anotación cae.
